Os kits de sobrevivência de 72 horas e a reserva de emergência financeira - Não é a mesma coisa, explicamos:
O que eles têm a ver um com o outro? Veja como preparar a sua com calma e sem alarmismo
Neste texto
O que eles têm a ver um com o outro? Veja como preparar a sua com calma e sem alarmismo
Quando falamos em reserva de emergência, costumamos pensar primeiro em dinheiro guardado para enfrentar uma perda de emprego, uma despesa médica inesperada ou uma conta urgente. Mas a lógica por trás dessa reserva é a mesma que orienta os kits de sobrevivência de 72 horas recomendados pela Defesa Civil: antecipar necessidades básicas para atravessar um período de instabilidade com mais segurança.
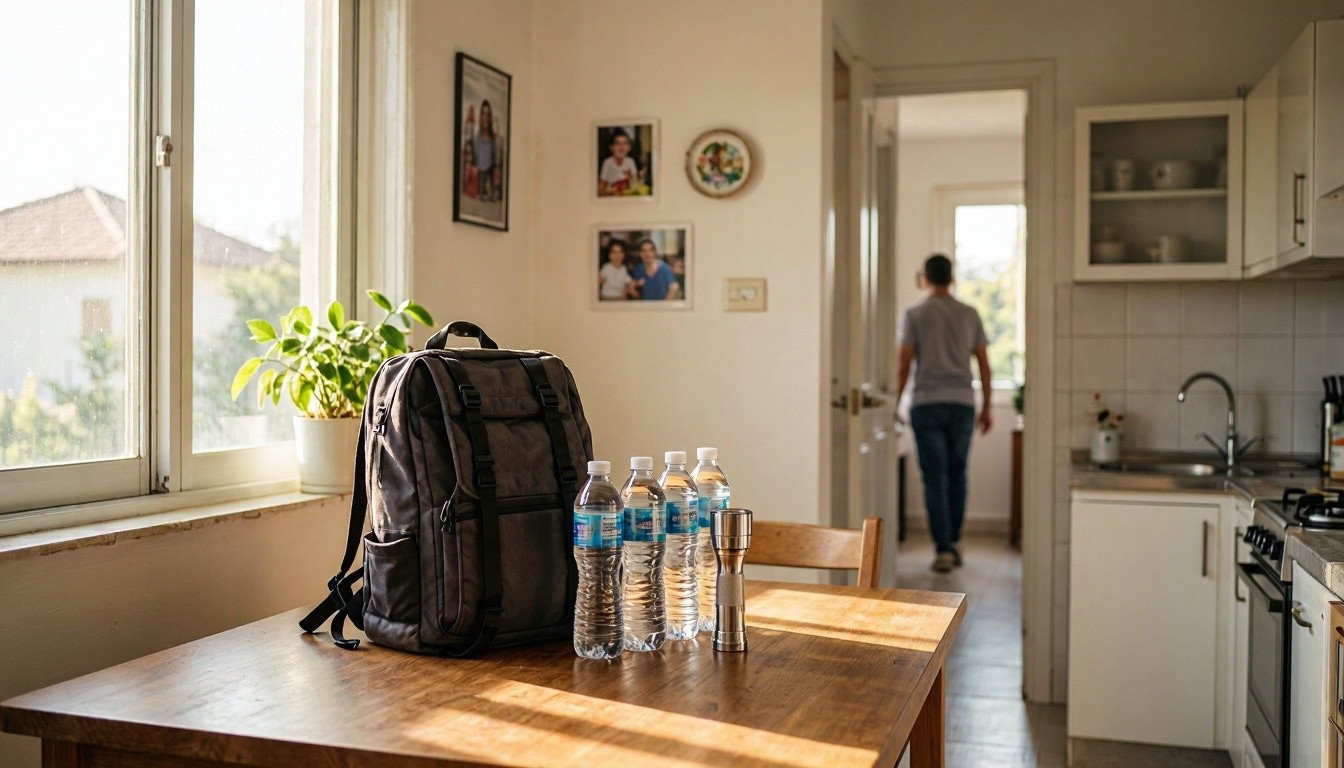
A Defesa Civil orienta que cada família tenha suprimentos para até três dias — ou 72 horas — em situações de emergência. A lista inclui água potável, alimentos não perecíveis, medicamentos, itens de higiene, documentos, lanterna, pilhas, carregador portátil e rádio a pilhas.
O que é o kit de 72 horas
O kit de 72 horas não é um sinal de alarme nem uma previsão de desastre. É uma medida preventiva, pensada para garantir que a família tenha o essencial enquanto o abastecimento de água, energia, comunicação ou acesso a serviços pode estar temporariamente comprometido. As 72 horas dizem respeito ao tempo médio que espera-se que o socorro resgate as pessoas numa catástrofe.
Entre as recomendações estão:
- Dois litros de água potável por pessoa por dia, totalizando seis litros por pessoa em três dias.
- Alimentos que não dependem de geladeira, como enlatados, biscoitos, barras de cereais e frutas secas.
- Medicamentos de uso contínuo, cópias de receitas e itens básicos de primeiros socorros.
- Lanterna, pilhas de reposição, carregador de celular, bateria portátil e rádio AM/FM.
- Documentos protegidos contra umidade e uma lista de contatos importantes.
A ideia é simples: em uma emergência, você precisa de recursos que já estejam disponíveis, e não de ter de resolver tudo no momento de maior pressão.
A semelhança com a reserva financeira
A reserva de emergência financeira funciona com uma lógica parecida. Ela não existe para “dar sorte” ou para ser usada em qualquer despesa do dia a dia; ela existe para reduzir o impacto de um imprevisto e dar tempo para você decidir com calma.
Se o kit de 72 horas garante água, comida, luz e comunicação por alguns dias, a reserva financeira garante o pagamento das despesas essenciais por alguns meses. Em ambos os casos, o objetivo é o mesmo: criar uma margem de segurança antes que a emergência aconteça.
| Situação | Kit de 72 horas | Reserva de emergência |
|---|---|---|
| Objetivo | Manter necessidades básicas por até três dias | Custear despesas essenciais por alguns meses |
| Exemplos de uso | Falta de água, energia, acesso a mercados ou comunicação | Perda de emprego, problema de saúde, conserto urgente ou redução de renda |
| Forma de preparo | Água, alimentos, remédios, lanternas e rádio | Dinheiro investido em aplicações seguras e de resgate rápido |
| Principal benefício | Menos dependência de decisões tomadas no calor do momento | Menos necessidade de dívidas ou venda apressada de investimentos |
Por que pensar em 3 a 6 meses
Uma referência comum em educação financeira é manter, inicialmente, de três a seis meses de despesas essenciais em reserva. Isso significa somar gastos como moradia, alimentação, transporte, contas de consumo, saúde e outras obrigações fixas — não o padrão completo de consumo da família.
Por exemplo, se suas despesas essenciais somam R$ 4.000 por mês, uma reserva inicial de R$ 12.000 cobre três meses. Se você conseguir chegar a R$ 24.000, terá uma proteção para seis meses. O valor adequado depende da estabilidade da sua renda, do número de pessoas que dependem dela e do nível de risco da sua atividade profissional.
Assim como o kit de emergência precisa considerar as necessidades de cada membro da família, a reserva financeira também deve considerar a realidade do seu grupo doméstico. Uma família com filhos pequenos, alguém com tratamento de saúde ou renda variável pode precisar de uma margem maior.
Mas lembre-se: a reserva de emergência deve ficar aplicada/estacionada/guardada em investimentos de baixíssimo risco e com alta liquidez. No kit de sobrevivência, inclui ter dinheiro vivo, “em cash”, mas é para despesas mais imediatas, caso o acesso a bancos e caixas eletrônicos fique impedido.
O que a reserva deve cobrir
A reserva de emergência não precisa prever todos os cenários possíveis. Mas ela deve dar condições mínimas para você seguir funcionando enquanto resolve o problema.
Ela pode ajudar em situações como:
- Perda ou redução temporária de renda.
- Despesas médicas não cobertas integralmente.
- Conserto urgente de carro, casa ou equipamento de trabalho.
- Necessidade de se deslocar para cuidar de um familiar.
- Período de transição até encontrar uma nova fonte de renda.
O ponto central é que a reserva compra algo muito valioso: tempo. Em vez de aceitar qualquer condição por desespero, você consegue pesquisar, negociar, procurar alternativas e tomar decisões mais racionais.
O paralelo com água, comida e energia
Pensar em água, comida não perecível, remédios, pilhas e comunicação pode parecer distante da rotina de quem vive em uma cidade com abastecimento regular. Mas a proposta da Defesa Civil não é sugerir que algo ruim vai acontecer amanhã; é lembrar que pequenas preparações reduzem muito o impacto de interrupções temporárias.
Da mesma forma, manter uma reserva financeira não significa viver com medo de perder o emprego ou adoecer. Significa reconhecer que imprevistos fazem parte da vida e que é melhor enfrentá-los com um plano do que começar do zero.
Um kit de 72 horas prepara a família para os primeiros dias de uma emergência física. A reserva de emergência prepara o orçamento familiar para os primeiros meses de uma emergência financeira. As duas medidas se complementam.
O paradoxo da preparação
Há um paradoxo importante nessa discussão: muitas vezes, quem vive em áreas mais expostas a riscos — como alagamentos, deslizamentos, falta de infraestrutura ou acesso instável a serviços — é justamente quem tem menos condições de montar um kit ou acumular uma reserva. Enquanto isso, pessoas que moram em regiões consideradas mais seguras tendem a ter mais facilidade para comprar itens de emergência e guardar dinheiro.
Essa realidade mostra que a preparação não depende apenas de consciência ou boa vontade. Ela também depende de renda, tempo, acesso a informação, moradia adequada e capacidade de poupar. Estudos sobre preparação para desastres indicam que fatores socioeconômicos, como renda e localização, influenciam diretamente a capacidade das famílias de se preparar.
Na prática, isso é parecido com o que acontece na educação financeira: quem mais precisa de uma reserva muitas vezes tem menos sobra no orçamento para construí-la. Não porque não entenda a importância do assunto, mas porque a própria emergência já faz parte do cotidiano.
A psicologia financeira por trás
A psicologia financeira ajuda a explicar por que tantas pessoas adiam a preparação. O viés do otimismo, por exemplo, leva muitas pessoas a subestimar a chance de eventos negativos e a acreditar que “comigo não vai acontecer”.
Também existe o efeito avestruz: diante de um problema desconfortável, como a possibilidade de perder o emprego, adoecer ou enfrentar uma enchente, é comum evitar pensar no assunto. Essa evitação pode atrasar a criação de uma reserva de emergência e a montagem de um kit básico.
Por outro lado, a percepção de risco tende a aumentar a disposição das pessoas para se preparar. Quando conseguimos enxergar os riscos de forma equilibrada — sem pânico, mas sem negá-los — ficamos mais propensos a agir antes que a emergência aconteça.
Como começar sem alarmismo
Não é necessário montar tudo de uma vez. O mais importante é começar de forma organizada e gradual.
- Faça uma lista das despesas essenciais mensais da sua casa.
- Defina uma meta inicial de reserva, mesmo que seja de um mês de despesas.
- Separe o valor em uma aplicação segura, líquida e separada do dinheiro do dia a dia.
- Monte um kit básico de emergência, começando por água, alimentos, lanterna, pilhas, carregador e medicamentos necessários.
- Revise os itens periodicamente, especialmente medicamentos, pilhas, alimentos e documentos.
Assim como não guardamos dinheiro apenas quando surge uma conta inesperada, também não devemos esperar uma crise para pensar em água, alimentos e comunicação. Preparação não é pessimismo: é uma forma prática de proteger a família e reduzir o estresse diante do imprevisível.